


Alma
4,4262.00 Avis
Caractéristiques de l’application
- Version
- 1.5.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- AlmaPay
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
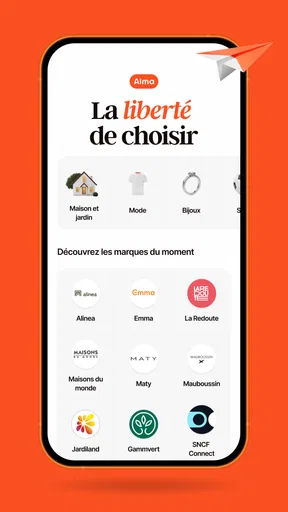
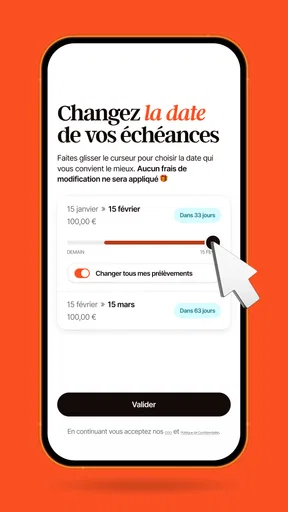
 Analyse par AppCompare
J’ai testé Alma comme une solution de paiement fractionné pensée pour les achats du quotidien. L’idée est simple : au moment de régler une commande, on peut répartir le paiement au lieu de tout payer immédiatement. Dans la pratique, l’intérêt dépend surtout de votre façon de suivre vos dépenses. L’application ne remplace pas un budget, mais elle peut rendre certaines échéances plus faciles à visualiser et à organiser.
Alma appartient à la catégorie des applications financières et se présente comme un outil de paiement en plusieurs fois simple et sécurisé. Elle est développée par AlmaPay, proposée gratuitement et accessible avec une classification PEGI 3. L’application compte déjà plus de cent mille installations et affiche une moyenne de 4,5 sur plus de sept cents évaluations, ce qui donne une première indication encourageante sans dispenser de regarder son fonctionnement concret.
Une routine claire pour suivre ses paiements
Le meilleur point de départ consiste à ne pas considérer Alma comme une réserve d’argent supplémentaire. Je la trouve plus utile quand je sais déjà combien je peux consacrer à un achat et que le fractionnement sert uniquement à étaler une dépense prévue. Cette nuance est importante : diviser un montant ne le rend pas moins cher, cela modifie seulement le calendrier des sorties d’argent.
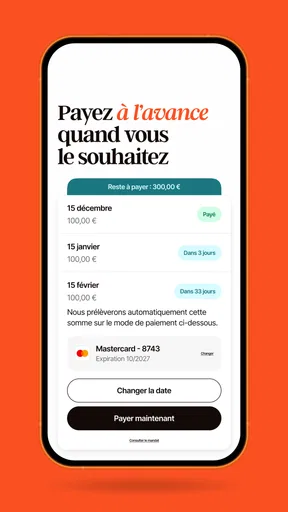
Dans un usage normal, je commence par ouvrir l’application avant ou après un achat concerné afin de vérifier les paiements associés. Cette habitude évite de se fier uniquement à sa mémoire. Pour une dépense ponctuelle, l’écran de suivi peut devenir un petit tableau de bord personnel : je regarde ce qui reste à payer, je rapproche l’information de mon compte bancaire, puis je note mentalement la période pendant laquelle le budget sera engagé.
Le scénario le plus réaliste est celui d’un achat nécessaire mais plus élevé que les dépenses habituelles, par exemple un équipement pour la maison ou un billet réservé à l’avance. Dans ce cas, Alma peut aider à préserver la trésorerie immédiate. En revanche, si plusieurs achats sont fractionnés en même temps, le confort initial peut rapidement devenir trompeur. Les échéances se superposent et le montant réellement disponible à la fin du mois devient plus difficile à estimer.
Je conseille donc de traiter chaque paiement fractionné comme une facture à venir. Une méthode simple consiste à regrouper mentalement les échéances par semaine ou par période de revenus, plutôt que de regarder chaque achat séparément. Ce n’est pas une fonction spectaculaire de l’application, mais c’est précisément le genre de discipline qui rend son utilisation plus fiable.
Le vrai avantage d’Alma apparaît quand l’application accompagne une décision déjà réfléchie, pas quand elle sert à justifier un achat impulsif. Cette règle m’a semblé plus importante que la rapidité du parcours. Une interface fluide peut faire oublier que l’engagement financier, lui, reste bien réel.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Ce que je vérifie avant de valider
Avant de choisir le paiement en plusieurs fois, je regarde toujours le montant total de la commande, le calendrier annoncé et la place de cette dépense dans mon budget. Je vérifie aussi que le compte utilisé pour les échéances restera suffisamment approvisionné. Cette étape est particulièrement utile lorsque le salaire, les allocations ou les revenus indépendants arrivent à des moments variables.
Je prends également le temps de distinguer un besoin durable d’une envie immédiate. Pour un achat indispensable, l’étalement peut être pratique. Pour une promotion temporaire ou un produit dont je ne suis pas certain de l’utilité, je préfère attendre. Alma facilite le paiement, mais ne peut pas décider à ma place si l’achat est raisonnable.
Une autre précaution consiste à conserver les informations de commande et à vérifier les notifications liées au paiement. En cas de retour, d’annulation ou de changement auprès du commerçant, il est préférable de suivre l’évolution de la situation dans l’application et dans les messages reçus, plutôt que de supposer que tout s’ajustera automatiquement sans contrôle.
Les réglages et habitudes qui méritent un contrôle
Je recommande de parcourir calmement les réglages disponibles dès la première utilisation. L’objectif n’est pas de modifier tout ce qui est possible, mais de comprendre comment l’application signale les échéances et quelles informations elle affiche en priorité. Une notification utile doit être repérée au bon moment ; si elle se perd parmi les alertes du téléphone, le suivi devient moins fiable.
Je vérifie aussi les préférences de sécurité du téléphone et la manière dont l’accès à l’application est protégé. Pour une application financière, le verrouillage de l’appareil, un code difficile à deviner et des mises à jour régulières sont des réflexes plus importants que l’apparence de l’écran d’accueil. Il faut éviter de laisser une session ouverte sur un appareil partagé.
La version actuelle est la 1.4.15 et l’application fonctionne à partir d’Android 8.0. Cette compatibilité couvre encore de nombreux appareils, mais les utilisateurs d’un téléphone ancien doivent garder un œil sur la stabilité générale du système et sur la capacité du mobile à recevoir les mises à jour. Une application financière mérite d’être utilisée sur un appareil entretenu, pas sur un téléphone qui présente déjà des problèmes de sécurité ou de stockage.
Je conseille également de désactiver les distractions inutiles autour du suivi financier, sans couper les alertes vraiment importantes. L’idée est de créer une routine lisible : une vérification après un achat, une autre avant une échéance, puis un contrôle lorsque le paiement est passé. Ce rythme réduit le risque de découvrir trop tard qu’une dépense a été oubliée.
Gagner du temps sans perdre le contrôle
Les utilisateurs expérimentés ne cherchent pas forcément à ouvrir l’application plus souvent. Ils mettent plutôt en place des gestes répétables. Après chaque achat fractionné, je prends quelques secondes pour identifier son objet et sa période de remboursement. Ensuite, je l’associe à une catégorie personnelle, comme maison, transport ou équipement. Même si cette organisation est faite en partie en dehors d’Alma, elle rend la vision d’ensemble beaucoup plus compréhensible.
Une autre méthode consiste à vérifier Alma juste après la confirmation d’une commande, et non plusieurs jours plus tard. À ce moment-là, le montant est encore présent à l’esprit et une erreur est plus facile à repérer. Cette pratique est utile lorsque l’on utilise plusieurs commerçants ou plusieurs moyens de paiement, car elle évite de mélanger une dépense fractionnée avec un paiement classique.
Je trouve aussi pertinent de réserver le fractionnement à des achats qui ont une durée d’utilisation supérieure à la durée de paiement. Si je paie progressivement un objet qui sera utilisé longtemps, le calendrier peut rester cohérent avec sa valeur pratique. Pour des consommations rapidement oubliées, l’étalement me paraît moins intéressant : on continue à payer alors que le bénéfice de l’achat a déjà disparu.
Pour aller plus vite, je garde une seule règle personnelle : aucune nouvelle échéance sans regarder celles qui sont déjà en cours. Ce contrôle prend peu de temps et évite l’erreur la plus fréquente avec ce type de service, à savoir raisonner sur le montant d’aujourd’hui au lieu de considérer l’ensemble des paiements futurs.
Alma peut aussi être pratique pour préparer une dépense saisonnière ou un achat familial, à condition que la personne qui utilise l’application sache exactement qui prend en charge les échéances. Dans un foyer, je recommande de ne pas laisser une seule personne porter toute la mémoire des paiements. Une note partagée ou un calendrier commun peut compléter l’application et éviter les malentendus.
Les limites à connaître avant d’en faire une habitude
La première limite est psychologique : le paiement fractionné réduit la sensation de dépense immédiate. Cela peut donner l’impression qu’un achat entre facilement dans le budget alors que plusieurs engagements s’accumulent. Alma est donc moins adaptée aux personnes qui ont déjà du mal à suivre leurs prélèvements ou qui consultent rarement leur compte bancaire.
La seconde limite concerne la comparaison avec les alternatives habituelles. Un paiement comptant reste plus simple à comprendre et ne crée pas de calendrier à surveiller. Une carte bancaire classique peut être préférable pour quelqu’un qui veut centraliser toutes ses opérations dans son application bancaire. De son côté, un crédit traditionnel peut convenir à un projet plus important nécessitant une étude complète, une durée clairement définie et un suivi distinct. Alma se situe plutôt entre la simplicité du paiement courant et l’organisation d’un financement ponctuel.
Je ne choisirais pas cette application pour remplacer une gestion budgétaire complète. Elle ne doit pas devenir le seul endroit où l’on regarde ses finances. Le compte bancaire reste nécessaire pour vérifier le solde réel, les prélèvements et les autres dépenses. Cette double vérification demande un peu plus d’attention, mais elle évite de confondre le suivi d’un service avec la vision globale de son argent.
Il faut également accepter une certaine friction lorsqu’un achat change : retour, annulation ou commande partiellement modifiée. Dans ces situations, je préfère conserver les justificatifs et vérifier les informations affichées avant de considérer le dossier comme réglé. Le paiement fractionné introduit davantage d’étapes qu’un règlement unique, même lorsque l’interface reste facile à parcourir.
Enfin, la gratuité de l’application ne signifie pas que toutes les opérations financières liées à un achat doivent être interprétées comme sans coût ou sans engagement. Je lis toujours les conditions présentées au moment de la transaction et je distingue le prix de l’application du fonctionnement propre au paiement choisi. Cette vigilance est indispensable pour éviter une mauvaise compréhension du montant final ou des échéances.
Pour quels utilisateurs Alma est-elle réellement pertinente ?
Je la recommande surtout aux personnes qui ont des revenus relativement prévisibles, qui savent suivre leurs dépenses et qui veulent lisser certaines commandes sans installer un outil compliqué. Elle peut également convenir à un utilisateur qui préfère consulter une application dédiée plutôt que de rechercher chaque opération dans l’historique bancaire.
Elle me paraît moins adaptée à quelqu’un qui multiplie les achats spontanés, qui dispose d’une marge budgétaire très faible ou qui oublie régulièrement les prélèvements. Dans ces cas, le paiement comptant ou une méthode de budget plus stricte est souvent plus saine. Si votre priorité est d’obtenir une vue complète de tous vos comptes, une application bancaire ou budgétaire spécialisée sera également plus pertinente.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne transforme pas un service financier en outil destiné aux enfants. La responsabilité de comprendre le paiement, le budget et les échéances reste essentielle. Pour un usage familial, je privilégie toujours l’accompagnement d’un adulte et une explication concrète de ce qui sera payé plus tard.
La note moyenne de 4,5 et la présence de plus de deux cents avis détaillés montrent que l’application suscite un retour réel de la part de ses utilisateurs, mais une note ne permet pas de prévoir exactement votre expérience. La qualité du parcours dépendra aussi du contexte de l’achat, du téléphone utilisé et de votre capacité à suivre les paiements dans le temps.
Mon verdict après une utilisation organisée
Après l’avoir utilisée avec une routine structurée, je retiens une application financière accessible, particulièrement intéressante pour étaler des achats précis sans transformer cette possibilité en réflexe automatique. Son intérêt n’est pas de faire disparaître la contrainte budgétaire, mais de rendre un calendrier de paiement plus facile à intégrer dans une organisation personnelle.
Je l’adopterais pour quelques dépenses planifiées, avec une vérification systématique du compte bancaire et des échéances. Je l’éviterais comme solution permanente à un budget trop serré. Cette distinction résume bien mon avis : Alma peut être un bon outil de gestion ponctuelle, mais elle ne doit jamais servir à repousser indéfiniment une difficulté financière.
Le développeur AlmaPay propose ici une expérience suffisamment directe pour les utilisateurs qui veulent aller à l’essentiel. La version 1.4.15 et la compatibilité avec Android 8.0 rendent l’accès pratique pour de nombreux téléphones, tandis que la disponibilité gratuite facilite l’essai. Je conseille toutefois de commencer par un seul achat, d’observer comment vous suivez les échéances, puis de décider si l’habitude vous apporte réellement plus de clarté.
Mon conseil final est simple : utilisez Alma comme un calendrier de paiement, jamais comme une permission de dépasser votre budget. Si vous gardez cette limite en tête, l’application peut rendre certains achats plus souples. Si vous cherchez plutôt une gestion complète de vos finances, une application bancaire ou budgétaire classique restera probablement un meilleur choix.
Avantages
- Interface claire et agréable à utiliser au quotidien.
- Suivi des paiements facilité depuis l’application.
- Échéancier visible pour mieux anticiper les prochaines échéances.
- Solution pratique pour étaler certains achats importants.
- Notifications utiles pour éviter les oublis de paiement.
Inconvénients
- L’acceptation dépend de critères d’éligibilité parfois difficiles à prévoir.
- Des frais peuvent s’appliquer selon l’offre ou le retard de paiement.
- Le paiement fractionné peut encourager des dépenses impulsives.
- Tous les commerçants ne proposent pas encore Alma.
- Un problème de remboursement doit souvent être réglé avec le vendeur.
FAQ sur Alma
Qu’est-ce qu’Alma et à quoi sert cette application ?
Alma est une application financière conçue pour faciliter certains paiements et services liés au paiement en plusieurs fois. Selon votre situation et le commerçant concerné, elle peut permettre d’échelonner une dépense plutôt que de la régler en une seule fois. Avant de l’utiliser, il est important de vérifier les conditions proposées, le montant total à payer, les éventuels frais et les commerçants compatibles avec le service.
Comment fonctionne le paiement en plusieurs fois avec Alma ?
Après avoir choisi Alma chez un commerçant partenaire, vous devez généralement sélectionner l’option de paiement disponible, puis fournir les informations demandées afin que votre demande soit examinée. Si elle est acceptée, les échéances et leur calendrier sont affichés avant la validation. L’acceptation n’est pas automatique et peut dépendre du montant, du commerçant et de différents contrôles de sécurité.
L’utilisation d’Alma entraîne-t-elle des frais ou des intérêts ?
Les frais dépendent de l’offre sélectionnée et du commerçant. Certaines solutions peuvent être présentées comme sans frais pour le client, tandis que d’autres peuvent inclure des coûts supplémentaires. Il ne faut donc pas se fier uniquement à la mention “paiement en plusieurs fois”. Avant de confirmer, consultez attentivement le récapitulatif indiquant le montant total, les échéances, les frais éventuels et les conséquences d’un retard.
Que se passe-t-il si je souhaite annuler une commande ou obtenir un remboursement ?
En cas d’annulation, de retour ou de remboursement, la procédure commence généralement auprès du commerçant, car Alma ne remplace pas son service client. Une fois le remboursement confirmé par le vendeur, les échéances restantes peuvent être ajustées ou annulées selon le montant remboursé. Conservez les justificatifs et vérifiez directement dans l’application ou vos e-mails l’évolution du calendrier de paiement.
Alma est-elle sûre et quelles informations sont nécessaires pour l’utiliser ?
Alma met en place des contrôles destinés à sécuriser les paiements et à limiter les utilisations frauduleuses. Lors de la souscription, l’application ou le parcours de paiement peut demander des informations personnelles, bancaires et parfois une vérification d’identité. Téléchargez uniquement l’application depuis une source officielle, protégez vos identifiants et lisez la politique de confidentialité avant de transmettre vos données.


